
Un estudio de Idealista sitúa a doce ciudades españolas con 30 anuncios o menos de alquiler permanente. La escasez afecta tanto a territorios con precios regulados como a mercados sin limitaciones, mientras el Banco de España advierte de que la construcción y la oferta residencial no están respondiendo al crecimiento de la demanda.
Encontrar una vivienda de alquiler en España se ha convertido en una tarea cada vez más complicada para miles de familias. La falta de inmuebles disponibles, el encarecimiento de las rentas y la creciente competencia entre quienes buscan alojamiento están dejando situaciones especialmente preocupantes en determinadas ciudades, donde las opciones para acceder a un contrato de arrendamiento habitual se cuentan prácticamente con los dedos de las manos.
Un nuevo análisis del portal inmobiliario Idealista, cuyos datos corresponden al 15 de noviembre de 2026, refleja la dimensión que está alcanzando el problema. Según el estudio, doce ciudades españolas disponían de 30 anuncios o menos de viviendas destinadas al alquiler permanente.
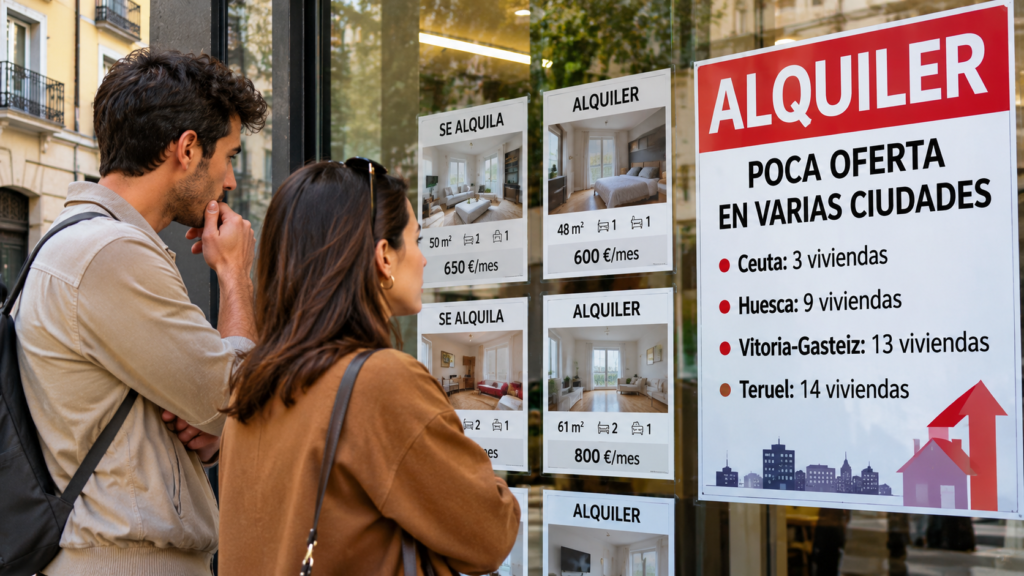
La situación más extrema aparece en Ceuta, donde únicamente se contabilizaban tres anuncios. Huesca ocupaba el segundo lugar con nueve viviendas disponibles, seguida de Vitoria-Gasteiz, con trece, y Teruel, con catorce.
El listado continúa con Girona, que registraba quince anuncios; San Sebastián, con veinte; Soria, con veintidós; Melilla, con veintitrés; Zamora, con veinticuatro; Tarragona, con veintisiete; Guadalajara, con veintinueve; y Palencia, con treinta.
En conjunto, las doce localidades apenas reunían 229 anuncios de alquiler permanente en la plataforma.
Las cifras muestran una situación especialmente delicada para quienes necesitan trasladarse por motivos laborales, familiares o académicos y no disponen de una vivienda en propiedad. En determinados mercados, la búsqueda puede reducirse a unas pocas alternativas, dificultando la comparación de precios y condiciones.
Conviene precisar que se trata de anuncios activos en Idealista y no de un inventario completo de todas las viviendas disponibles en cada localidad. Tampoco significa que no existan otros inmuebles ofrecidos mediante agencias, particulares u otras plataformas inmobiliarias.
Ceuta y Huesca encabezan el mapa de la escasez
La diferencia entre las ciudades con mayor y menor disponibilidad resulta especialmente significativa.
Ceuta presenta la situación más limitada, con tres anuncios, mientras que Huesca apenas alcanza los nueve. En ambos casos, la cantidad de viviendas publicadas resulta muy reducida para cualquier familia que necesite encontrar un alquiler habitual.
En Vitoria-Gasteiz, las trece viviendas disponibles reflejan también una oferta muy limitada. La situación se repite en Teruel, Girona y San Sebastián, donde las personas interesadas en alquilar cuentan con menos de veinte anuncios entre los que elegir.
En otras ciudades de tamaño medio, como Soria, Zamora, Guadalajara o Palencia, la disponibilidad tampoco permite hablar de un mercado especialmente amplio.
Esta situación puede tener consecuencias directas para la movilidad laboral. Una persona que recibe una oferta de empleo en una de estas ciudades puede encontrarse con dificultades para trasladarse si no consigue encontrar una vivienda a un precio asumible.
También puede afectar a estudiantes, trabajadores temporales y familias que necesitan cambiar de residencia por circunstancias personales.
El problema no se limita, por tanto, al importe mensual del alquiler. La escasez de alternativas también reduce la capacidad de negociación de los inquilinos y puede obligarles a aceptar condiciones que, en circunstancias normales, compararían con otras ofertas.
Las zonas con precios regulados también aparecen entre las más afectadas
Uno de los elementos que más debate ha generado tras la publicación del informe es la presencia de ciudades declaradas zonas de mercado residencial tensionado entre las localidades con menor oferta.
De las doce ciudades analizadas, cuatro destacan por contar con esta declaración: Vitoria-Gasteiz, Girona, San Sebastián y Tarragona.
La declaración de una zona tensionada permite aplicar determinados mecanismos de regulación de los precios del alquiler, de acuerdo con las condiciones previstas en la Ley 12/2023, por el derecho a la vivienda.
Entre ellos se encuentran los límites a las rentas de determinados nuevos contratos, cuya aplicación depende de las características del arrendador, del inmueble y de los contratos anteriores, además de los índices de referencia establecidos por la Administración.
Sin embargo, los datos de Idealista reflejan que estas medidas no han conseguido evitar que la oferta publicada en algunas de estas ciudades se sitúe en niveles muy reducidos.
Vitoria-Gasteiz contaba con trece anuncios, Girona con quince, San Sebastián con veinte y Tarragona con veintisiete.
La situación también resulta llamativa en otras localidades donde existen mecanismos de regulación de rentas. Lleida registraba 37 anuncios y Pamplona 40, cifras que continúan mostrando una disponibilidad limitada.
Estos resultados han alimentado las críticas de quienes consideran que los controles de precios pueden desincentivar la incorporación de viviendas al mercado del alquiler tradicional.
No obstante, sería precipitado atribuir toda la reducción de la oferta exclusivamente a estas medidas. Para establecer una relación causal sería necesario estudiar la evolución de los contratos, los precios, las viviendas retiradas del mercado y las características de cada municipio durante un periodo más amplio.
Madrid también pierde un 27 % de sus anuncios pese a no aplicar topes
El análisis de Idealista contiene otro dato que introduce un elemento importante en el debate.
Madrid continúa siendo la capital española con mayor oferta de alquiler permanente dentro de la plataforma, con 4.142 anuncios a 15 de noviembre. Sin embargo, durante el último mes registró una reducción del 27 %.
La caída resulta especialmente significativa porque la capital no aplica los controles de precios propios de las zonas de mercado residencial tensionado.
Valencia, segunda ciudad con mayor disponibilidad, contabilizaba 1.104 anuncios y también había perdido un 27 % de su oferta.
Barcelona, por su parte, registraba 516 viviendas, con una reducción del 25 %, mientras Sevilla alcanzaba 791 anuncios después de experimentar una caída del 23 %.
La comparación permite observar que el retroceso de la oferta no se concentra exclusivamente en los municipios donde se aplican límites a los alquileres.
Madrid y Valencia muestran que también existen dificultades importantes en mercados sin esos controles, lo que apunta a la existencia de otros factores que están condicionando la disponibilidad de vivienda.
Entre ellos figuran el aumento de la demanda, el crecimiento de la población, la escasez de nuevas construcciones en determinadas zonas, la utilización de inmuebles para otros fines y las dificultades administrativas y económicas para ampliar el parque residencial.
Por tanto, el debate sobre la regulación de los alquileres debe convivir con otro problema estructural: la insuficiencia de viviendas disponibles en los lugares donde se concentra la demanda.
Octubre dejó una fuerte caída de anuncios en buena parte del país
El estudio también examina la evolución de la oferta durante el último mes y señala descensos especialmente importantes en determinadas capitales.
Teruel encabeza las caídas, con una reducción del 46 % de los anuncios de alquiler. A continuación aparecen Soria, con un 37 % menos; Burgos, con un 36 %; Cuenca, con un 34 %; Huesca, con un 32 %; y Jaén, con un descenso del 31 %.
Otras localidades como Zamora, Ávila, Salamanca, Santander y Pamplona registraron retrocesos cercanos o iguales al 30 %.
En los territorios con regulación de precios también se observaron descensos relevantes. Vitoria perdió el 27 % de sus anuncios, San Sebastián el 24 %, Girona el 24 % y Barcelona el 25 %. Pamplona experimentó una reducción del 30 % y Lleida del 29 %.
En el extremo contrario, Palma de Mallorca presentó una caída más moderada, del 6 %. Santa Cruz de Tenerife perdió un 10 %, mientras Málaga y Albacete registraron descensos del 11 %.
Melilla mantuvo prácticamente estable su oferta y Ceuta fue la única ciudad del listado donde aumentaron los anuncios, con un crecimiento del 6 %, aunque partía de un mercado extremadamente pequeño.
Idealista relaciona el comportamiento de octubre con la sucesión de medidas y decretos de vivienda presentados durante ese mes, que generaron incertidumbre en el mercado inmobiliario.
Sin embargo, el propio contexto estadístico obliga a introducir una cautela: la coincidencia temporal entre los cambios legislativos y la caída de los anuncios no demuestra por sí sola que los primeros sean la causa directa de la segunda.
Además, el portal explica que las variaciones mensuales se han calculado mediante datos agregados de oferta y no mediante una comparación simple entre dos fotografías diarias del mercado. Esta particularidad metodológica debe tenerse en cuenta al interpretar los porcentajes.
El Banco de España advierte de un desequilibrio entre oferta y demanda
La evolución del mercado inmobiliario también ha sido analizada por el Banco de España en su Informe Anual 2025.
El organismo identifica los problemas de acceso a la vivienda y las restricciones al crecimiento de la oferta como dos de los principales desafíos del mercado residencial español.
Entre las conclusiones del informe destaca que la demanda de vivienda está creciendo con fuerza, impulsada por factores como el crecimiento demográfico, el aumento del empleo y la llegada de nuevos residentes.
Al mismo tiempo, la respuesta de la oferta está siendo insuficiente para absorber esa demanda, lo que contribuye al incremento de los precios tanto de compra como de alquiler.
El Banco de España también señala que los problemas de acceso se concentran especialmente en las grandes ciudades y afectan con mayor intensidad a los jóvenes y a los nuevos residentes.
Esta situación ayuda a entender por qué la crisis del alquiler no puede explicarse únicamente mediante una comparación entre ciudades con precios regulados y localidades sin restricciones.
El mercado español presenta problemas estructurales de disponibilidad, especialmente en aquellos territorios donde la actividad económica, el empleo y la población concentran una mayor demanda residencial.
En consecuencia, cualquier estrategia destinada a mejorar el acceso a la vivienda necesita abordar simultáneamente la disponibilidad de inmuebles, la construcción, la rehabilitación y la movilización de viviendas existentes.
El INE prevé más de dos millones de hogares adicionales hasta 2041
Las previsiones demográficas también apuntan a que la demanda de vivienda continuará aumentando durante los próximos años.
Según la Proyección de Hogares 2026-2041 publicada por el Instituto Nacional de Estadística el 17 de junio de 2026, España pasaría de 19,76 millones de hogares en 2026 a aproximadamente 21,94 millones en 2041, si se mantienen las tendencias demográficas actuales.
Esto supondría la creación de más de 2,18 millones de hogares adicionales en quince años, un incremento del 11,1 %.
Uno de los cambios más importantes estaría relacionado con el aumento de los hogares unipersonales. El INE calcula que pasarían de aproximadamente 5,62 millones en 2026 a 6,72 millones en 2041.
Este fenómeno tiene consecuencias directas sobre las necesidades residenciales, porque un mayor número de hogares implica una mayor demanda potencial de viviendas, incluso cuando el crecimiento de la población sea proporcionalmente menor.
El organismo también prevé que el tamaño medio de los hogares españoles descienda desde las 2,49 personas actuales hasta las 2,43 en 2041.
Estas proyecciones no constituyen una predicción definitiva, sino una simulación basada en la continuidad de las tendencias demográficas y sociales observadas.
Sin embargo, ofrecen una referencia importante para comprender la presión que puede experimentar el mercado residencial durante los próximos años.
Si la creación de nuevos hogares continúa creciendo a un ritmo superior al de las viviendas disponibles, las dificultades para encontrar alquiler podrían mantenerse o agravarse en determinadas zonas.
La sucesión de decretos de octubre y su recorrido parlamentario
Otro elemento que ha influido en la discusión sobre el mercado inmobiliario es la sucesión de medidas legislativas aprobadas durante octubre de 2026.
El Boletín Oficial del Estado recoge la publicación de diferentes reales decretos-ley relacionados con los contratos de arrendamiento, la protección de la función social de la vivienda y la ampliación de la oferta asequible.
Entre ellos figura el Real Decreto-ley 28/2026, publicado el 7 de octubre, que pretendía reforzar la estabilidad de los contratos de arrendamiento de vivienda habitual.
Esta norma fue posteriormente derogada por acuerdo de la Diputación Permanente del Congreso, publicado en el BOE el 13 de noviembre.
Por otra parte, el Real Decreto-ley 29/2026, también publicado el 7 de octubre, fue convalidado por la Diputación Permanente el 12 de noviembre.
Este recorrido legislativo demuestra que las medidas de vivienda de octubre tuvieron una tramitación parlamentaria compleja y que no todas terminaron teniendo el mismo resultado.
La incertidumbre generada por los cambios normativos es uno de los factores que Idealista menciona al analizar el comportamiento de los anuncios durante ese periodo.
No obstante, para determinar si una norma concreta provocó la retirada de viviendas sería necesario disponer de información individualizada sobre las decisiones de los propietarios y comparar su evolución con otros mercados y periodos.
El verdadero desafío: aumentar la oferta sin dejar desprotegidos a los inquilinos
La situación del alquiler plantea un desafío que afecta tanto a los propietarios como a las familias que necesitan encontrar una vivienda.
Por un lado, los inquilinos reclaman precios asumibles, estabilidad contractual y garantías frente a incrementos que puedan comprometer su economía familiar.
Por otro, los propietarios necesitan seguridad jurídica, previsibilidad sobre las condiciones de los contratos y garantías de cobro y conservación de sus inmuebles.
En medio de ambas posiciones se encuentra un mercado que necesita incrementar la disponibilidad de viviendas, especialmente en ciudades donde la demanda supera ampliamente las alternativas existentes.
El debate político se ha concentrado en los últimos años en la regulación de precios, las medidas de protección de los arrendatarios y los incentivos para incorporar inmuebles al mercado.
Sin embargo, los datos del Banco de España y las proyecciones del INE apuntan a que también será necesario incrementar la construcción de vivienda, acelerar los procedimientos urbanísticos, impulsar la rehabilitación y ampliar el parque público y asequible.
La situación de Ceuta, Huesca, Vitoria, Teruel y otras localidades demuestra que el problema no se limita a Madrid o Barcelona, sino que alcanza también a ciudades medianas y pequeñas.
Con doce localidades que no superan los treinta anuncios de alquiler permanente y grandes capitales que han perdido una parte considerable de su oferta en apenas un mes, el mercado residencial español vuelve a mostrar sus dificultades para responder a las necesidades de los ciudadanos.
La cuestión que deberán afrontar las administraciones en los próximos años será cómo conseguir que haya más viviendas disponibles, a precios razonables y con garantías suficientes para ambas partes. Mientras tanto, miles de familias continúan enfrentándose a una búsqueda en la que, en algunas ciudades, encontrar un piso disponible se ha convertido casi en una carrera contra el tiempo.
Fuentes utilizadas para contrastar la noticia
1. Idealista – 19 de noviembre de 2026. Estudio original con el número de anuncios activos por ciudad y las variaciones mensuales. Es la fuente principal de las cifras de oferta. Consultar el análisis de Idealista. idealista/news
2. La Gaceta – 21 de noviembre de 2026. Información original que ha motivado esta noticia. Consultar artículo de La Gaceta.
3. Banco de España – Informe Anual 2025. Diagnóstico sobre el desequilibrio entre oferta y demanda, el acceso a la vivienda y los problemas del mercado del alquiler. Consultar informe completo. Banco de España
4. Instituto Nacional de Estadística – 17 de junio de 2026. Proyección de hogares 2026-2041: crecimiento previsto de más de 2,18 millones de hogares. Consultar datos oficiales del INE. 2041.
5. Boletín Oficial del Estado. Real Decreto-ley 29/2026, relativo a medidas de protección de la función social de la vivienda y ampliación de la oferta asequible. Consultar convalidación oficial. BOE+1
6. Boletín Oficial del Estado. Derogación del Real Decreto-ley 28/2026, relativo a la estabilidad de los contratos de arrendamiento. Consultar resolución de derogación. BOE
7. Infobae – 19 de noviembre de 2026. Información complementaria sobre las doce ciudades con menor oferta de alquiler. Consultar análisis. Infobae
8. Europa Press – 21 de noviembre de 2026. Recopilación de las cifras de Idealista sobre las ciudades con menos viviendas disponibles. Consultar información de agencia. Detalle Notici
Más historias
Trump amenaza con penalizar a las tecnológicas que construyan centros de datos fuera de Estados Unidos para frenar el avance de China
La ONU sigue sin candidato de consenso para sustituir a Guterres: Estados Unidos reclama un secretario general de América Latina
El FBI investiga una posible intrusión en su gran base de datos policial que conecta a las fuerzas de seguridad de Estados Unidos